什么是利润?毛利润、营业利润、净利润有什么区别?
利润表里有一串名称相近的数字:毛利润、营业利润、利润总额、净利润。 它们都叫利润,计算范围却完全不同。 如果把这些指标混在一起,经营判断很容易出现偏差:
所以,理解利润不能只记计算公式,还要搞清楚每一层利润扣除了什么、保留了什么、适合回答什么问题。 利润分析的重点,是沿着收入、成本、费用、利得损失和所得税费用逐层向下,判断利润究竟在哪个环节形成,又在哪个环节被消耗。  一、利润到底是什么在拆解不同利润之前,需要先统一一个基础认知:利润是一个会计期间的经营成果,反映企业确认的收入、费用、利得和损失共同作用后的结果。 01 利润的会计含义根据企业会计准则基本准则,利润是企业在一定会计期间的经营成果,包括收入减去费用后的净额,以及直接计入当期利润的利得和损失。 可以用一条基础关系概括: 这里包含四个组成部分:
企业在日常活动中形成的经济利益流入
企业在日常活动中发生的经济利益流出
日常活动之外形成、计入当期利润的经济利益增加
日常活动之外形成、计入当期利润的经济利益减少 因此,利润不只来自销售商品或提供服务。 资产处置、投资活动、减值、公允价值变动等项目,也可能影响当期利润。 02 利润不等于现金利润表按照权责发生制编制。 只要收入和费用满足确认条件,就应计入相应期间,不以现金是否已经收付作为唯一判断标准。 由此会产生几类常见差异:
利润回答企业本期形成了多少经营成果,现金流回答企业本期实际收到和付出了多少现金。 分析利润时,需要结合应收、存货、应付和经营现金流,才能判断利润有没有转化为可支配资金。 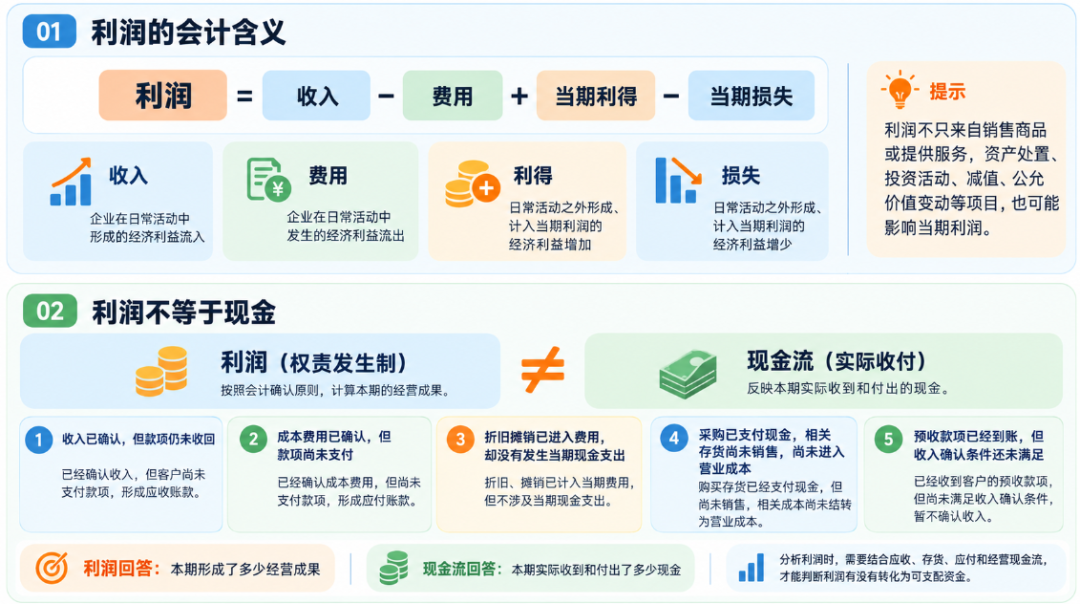 二、毛利润看产品空间毛利润位于利润分析的第一层。 它把营业收入与直接对应的营业成本放在一起,观察产品、项目或服务完成销售后还能留下多少空间。 01 毛利润怎么计算毛利润也常被称为销售毛利,基本公式为: 营业收入通常包括主营业务收入和其他业务收入,营业成本则包括与相关收入直接对应的主营业务成本和其他业务成本。 需要注意,毛利润是常用的经营分析指标,不一定在所有企业对外利润表中单独列示。 财务分析时,通常根据营业收入和营业成本计算得出。 02 毛利润扣除了什么毛利润主要扣除已经销售商品、已经提供服务或已经完成履约义务所对应的成本。 在不同业务模式下,营业成本的构成会有差异,通常包括:
销售费用、管理费用、研发费用、财务费用通常尚未在毛利润层面扣除。 因此,毛利润只能说明产品或服务本身有没有基本利润空间,无法直接代表企业最终盈利。 03 毛利润回答什么问题毛利润适合回答三类问题:
毛利润分析不能只看整体结果,还要继续拆到产品、客户、渠道和区域。 整体毛利率稳定,内部结构也可能发生明显变化。 04 毛利润最容易出现的误判毛利润高,不代表企业一定赚钱。 从毛利润到最终净利润之间,还需要扣除销售费用、管理费用、研发费用、财务费用等项目,同时还会受到减值、投资损益、资产处置、营业外收支和所得税费用影响。 因此,毛利润更适合用来判断产品盈利能力和基础定价空间,不能单独承担企业整体盈利能力的评价。  三、营业利润看经营能力营业利润进入了企业整体经营层面。 它在毛利润基础上继续考虑税金及附加、期间费用以及其他与经营成果相关的损益项目。 01 营业利润怎么形成按照目前多数企业熟悉的一般利润表分析口径,营业利润可以概括为: 其他经营损益可能包括:
营业利润的计算范围比毛利润更完整。 它不仅考虑产品是否有毛利,还把企业为了获得收入、维持组织运转和支持经营活动发生的费用纳入其中。 02 营业利润重点扣除期间费用毛利润与营业利润之间,主要隔着期间费用及其他经营损益。
反映销售组织、市场推广、渠道维护、售后服务及相关经营活动消耗的资源。
反映企业组织管理、行政支持和日常管理活动发生的费用。
反映符合费用化条件、计入当期损益的研发投入。
反映利息支出、利息收入、汇兑损益及相关融资活动产生的费用影响。 这些费用决定毛利润最终能够留下多少。 企业可能拥有较高毛利,却因组织成本、渠道成本或融资成本过高,无法形成稳定的营业利润。 03 营业利润要看利润率营业利润率反映每一元营业收入在覆盖营业成本、税金、期间费用及相关经营损益后,还能留下多少经营利润。 分析营业利润率时,建议沿着以下顺序拆解:
营业利润下降,原因可能来自毛利空间收窄,也可能来自费用扩张或减值增加。 只看营业利润总额,无法确定问题发生在哪一层。  四、利润总额连接税前结果毛利润和营业利润之间隔着成本、费用与其他经营损益;营业利润与净利润之间,还需要经过营业外收支和所得税费用。 利润总额承担的作用,就是汇总所得税前的全部利润影响。 01 利润总额怎么计算在目前常见的利润表结构下: 营业外收入和营业外支出通常来自与企业日常经营活动缺少直接关系的事项。 判断一项收支应进入营业利润还是营业外收支,不能只看发生频率,还要结合交易性质、会计准则要求以及企业主营活动范围。 02 利润总额有什么用利润总额属于税前利润口径,主要用于观察企业在计入营业外影响后、扣除所得税费用前形成的整体成果。 它能够帮助财务人员区分:
利润总额与应纳税所得额不能直接画等号。 会计确认与税法处理在收入确认时间、费用扣除条件、资产计量和税收优惠等方面可能存在差异,需要通过纳税调整完成衔接。  五、净利润看最终成果净利润位于利润表结果层,它是在利润总额基础上扣除所得税费用后形成的当期利润。 01 净利润怎么计算所得税费用可能包括当期所得税费用和递延所得税费用。 因此,所得税费用不一定等于当期实际缴纳的企业所得税。 净利润反映企业按照会计准则确认的最终经营成果,是评价整体盈利能力、进行利润分配和连接所有者权益的重要指标。 02 净利润还要区分归属在合并利润表中,净利润还要继续区分:
归属于母公司股东的利润
归属于非全资子公司其他股东的利润 因此,分析合并报表时,不能直接把合并净利润全部理解为母公司股东可以享有的利润。 在利润分配、每股收益和股东回报分析中,通常还需要重点关注归属于母公司所有者的净利润。 03 净利润不能单独判断质量净利润是结果指标,无法独立解释利润来源和持续性。 分析净利润质量时,需要继续检查:
如果净利润增长主要依赖非经常性项目,持续性通常较弱;如果净利润与经营现金流长期偏离,利润的现金实现程度需要重点检查。 净利润说明本期最终确认了多少利润,利润质量说明这些利润是否来自稳定经营、能否持续、能否转成现金。  六、三个利润怎么连接毛利润、营业利润和净利润并非互相替代的指标,它们位于利润形成过程的不同位置。 可以按照下面的关系理解: 三层利润分别回答不同问题:
产品或服务有没有基础盈利空间
整体经营活动能不能覆盖组织与运营成本
扣除营业外影响和所得税后,最终形成多少会计利润 从毛利润到营业利润,重点看费用和经营效率;从营业利润到利润总额,重点看营业外影响;从利润总额到净利润,重点看所得税费用。 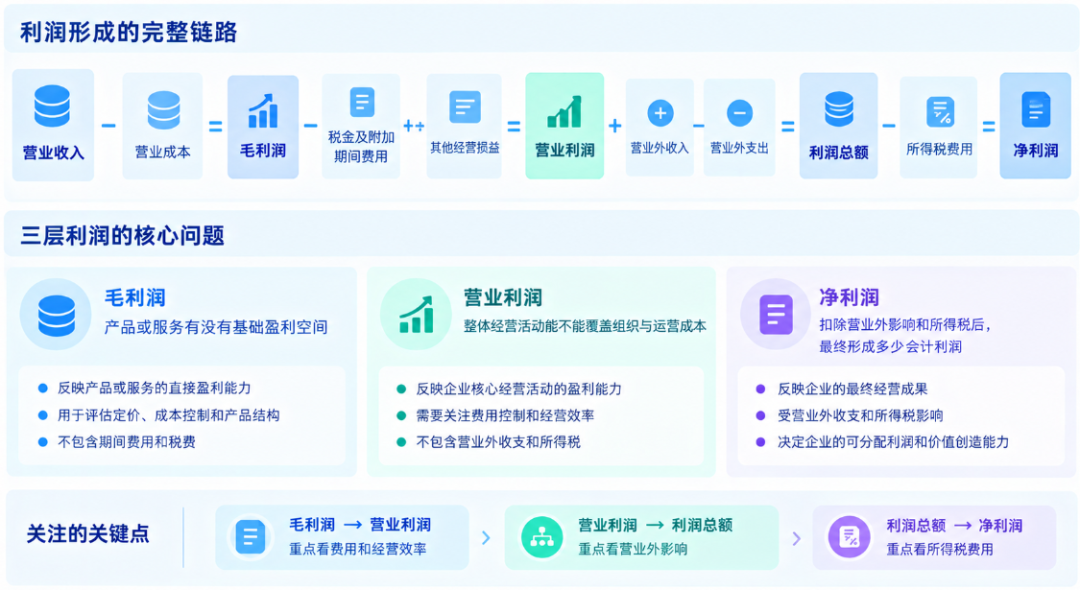 七、分析利润要按顺序利润分析最怕只看最后一行。 净利润上升或下降只是结论,真正有价值的内容是找出变化发生在哪一层。 01 先看收入质量先确认收入是否来自稳定业务,收入确认口径是否一致,增长来自销量、价格、客户结构还是产品结构变化。 需要关注:
02 再看毛利变化收入确认以后,继续判断成本变化是否与收入匹配。 毛利分析至少要拆到:
整体毛利率能够反映方向,明细毛利才能定位具体问题。 03 接着看费用效率费用不能只看增减金额,还要结合收入、毛利和业务规模分析。 常用指标包括: 费用率下降可能来自效率改善,也可能来自必要投入不足;费用率上升可能代表成本失控,也可能处于业务投入期。 最终判断需要结合费用用途、投入阶段和产出结果。 04 最后检查净利润质量净利润形成后,要回到资产负债表和现金流量表继续验证。 重点关注:
利润分析完成的标志,不是得出净利润变化幅度,而是能够说明利润由什么形成、被什么消耗、最终沉淀在哪里。  八、几个常见误区三个利润概念看起来简单,实务中的误判通常来自口径混用和分析层级错位。
毛利润尚未扣除期间费用、其他损益、营业外收支和所得税费用。
毛利率反映单位收入的利润空间,毛利额反映企业能够用于覆盖费用的总空间。
现行常见利润表结构中的营业利润还可能包含投资收益、其他收益、减值损失和资产处置损益。
会计利润与税务利润存在确认和扣除口径差异,需要纳税调整。
净利润按照权责发生制确认,经营现金流还会受到应收、存货、应付和非现金费用影响。
同样的净利润可能来自主营经营、投资收益、资产处置、减值变化或所得税影响,持续性完全不同。
会计政策、报表列报和管理口径发生变化后,需要完成可比调整再进行趋势分析。 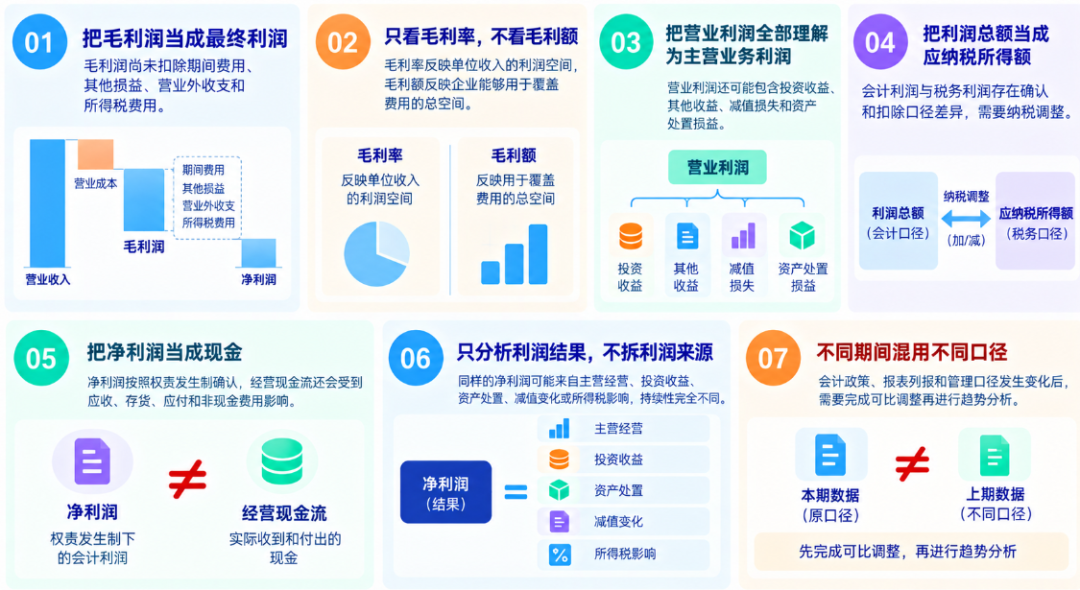 写在最后毛利润、营业利润和净利润之间的区别,核心在于计算边界。 真正完整的利润分析,需要沿着一条固定路径展开:
毛利润决定企业有没有盈利空间,营业利润决定经营体系能不能成立,净利润决定本期最终留下多少会计成果。 把这三层利润分清,才能知道企业的问题出在产品、成本、费用、非日常事项还是税负,也才能让利润分析真正进入经营决策。 原文链接:https://mp.weixin.qq.com/s/IoVmOl2zkfGhc1g_AzmS9g 暂无评论 留言 4 写留言 该文章在 2026/11/5 17:24:21 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886